TER PPh 21 mungkin masih terdengar asing bagi sebagian orang. Padahal, istilah ini berkaitan dengan perhitungan Pajak Penghasilan (PPh) Pasal 21 yang dikenakan atas penghasilan orang pribadi.
Bagi karyawan, PPh 21 dapat terlihat dari potongan pajak pada penghasilan yang diterima. Bagi perusahaan, perhitungannya menjadi bagian penting dalam proses payroll yang harus dilakukan secara tepat.
Lalu, apa sebenarnya TER PPh 21? Bagaimana cara kerjanya? Dan siapa saja yang menggunakan tarif tersebut?
Artikel ini akan membahas TER PPh 21 secara lengkap dan sederhana, mulai dari pengertian, dasar hukum, kategori tarif, hingga penerapannya dalam penghitungan PPh 21.
Sekilas tentang TER PPh 21
Sejak 1 Januari 2024, Pemerintah menerapkan Tarif Efektif Rata-Rata (TER) Pajak Penghasilan Pasal 21 (PPh 21) untuk menyederhanakan proses pemotongan pajak.
TER PPh 21 merupakan tarif yang digunakan untuk menentukan besarnya PPh 21 yang dipotong dari penghasilan pada masa pajak selain masa pajak terakhir. Besarnya pajak ditentukan berdasarkan penghasilan bruto dan tarif TER sesuai dengan kategori penerima penghasilan.
Dasar Hukum TER PPh 21
Penerapan TER PPh 21 didasarkan pada beberapa ketentuan yang saling berkaitan.
- Undang-Undang Pajak Penghasilan Pasal 21 ayat (8) menjadi dasar pengaturan lebih lanjut mengenai tata cara pemotongan PPh 21.
- PP Nomor 58 Tahun 2023 menetapkan tarif pemotongan PPh 21, termasuk tarif Pasal 17 dan tarif efektif.
- PMK Nomor 168 Tahun 2023, yang mengatur pelaksanaan pemotongan PPh 21 untuk berbagai jenis penerima penghasilan. PMK ini mulai berlaku pada 1 Januari 2024.
Secara sederhana:
UU PPh → dasar ketentuan PPh 21
PP 58/2023 → menetapkan tarif
PMK 168/2023 → mengatur tata cara pemotongan
Untuk Apa TER PPh 21 Diterapkan?
TER PPh 21 diterapkan dengan tiga tujuan utama:
1. Memudahkan perusahaan menghitung PPh 21
TER menyederhanakan proses penghitungan pemotongan PPh 21 bagi pemberi kerja. Tarif yang telah ditetapkan membantu perusahaan menghitung pajak dengan lebih praktis dan meminimalkan risiko salah hitung dalam memenuhi kewajiban perpajakan.
2. Memudahkan pegawai mengecek pemotongan pajak
Mekanisme TER membantu pegawai memahami dan memeriksa kebenaran potongan PPh 21 atas penghasilannya. Dengan perhitungan yang lebih sederhana, pegawai dapat melakukan check and balance terhadap pajak yang dipotong.
3. Mendukung validasi dalam administrasi perpajakan
TER mendukung sistem administrasi perpajakan yang dapat melakukan validasi terhadap perhitungan pajak. Perhitungan yang lebih terstruktur membantu proses administrasi dan validasi data perpajakan berjalan lebih baik.
Tarif Pemotongan Pajak Penghasilan Pasal 21 (PPh 21)
1. Tarif Pasal 17 ayat 1 huruf a UU Pajak Penghasilan
Tarif Pasal 17 merupakan tarif progresif yang digunakan untuk menghitung PPh 21 pada masa pajak terakhir. Disebut progresif karena tarif pajak meningkat seiring dengan semakin besarnya Penghasilan Kena Pajak (PKP).
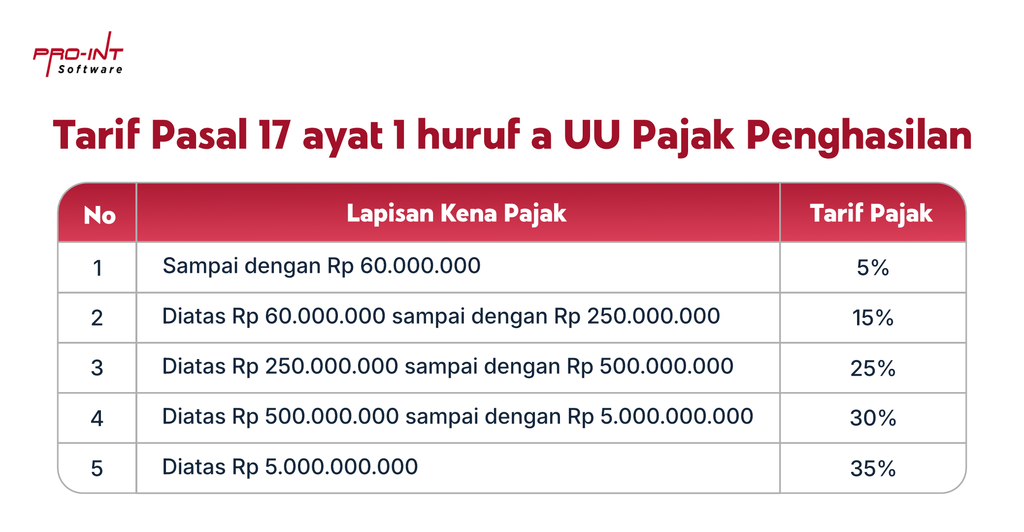
Artinya, penghasilan tidak langsung dikenakan satu tarif. Setiap lapisan PKP dikenakan tarif sesuai lapisannya masing-masing.
2. Tarif Efektif Rata-Rata (TER) Bulanan
Untuk mempermudah pemotongan PPh 21 selama masa pajak berjalan, digunakan Tarif Efektif Rata-Rata (TER). Besarnya TER ditentukan berdasarkan penghasilan bruto bulanan dan status PTKP pegawai.
TER bulanan dibagi menjadi tiga kategori:
- TER Kategori A berlaku untuk status PTKP TK/0, TK/1, dan K/0.
- TER Kategori B berlaku untuk status PTKP TK/2, TK/3, K/1, dan K/2.
- TER Kategori C berlaku untuk status PTKP K/3.
Dengan demikian, dua karyawan dengan penghasilan bruto yang sama belum tentu menggunakan TER yang sama apabila status PTKP-nya berbeda.
3. Tarif Efektif Rata-Rata (TER) Harian
Selain TER bulanan, terdapat TER harian untuk penerima penghasilan tertentu yang menerima penghasilan secara harian, mingguan, satuan, atau borongan.
| Penghasilan Bruto Harian | TER Harian |
| Sampai dengan Rp 450,000 | 0% x Ph Bruto Harian |
| Di atas Rp 450,000 sampai Rp 2,500,000 | 0.5% x Ph Bruto Harian |
Jadi, TER bulanan dan TER harian digunakan sesuai karakteristik penerimaan penghasilan, sedangkan tarif Pasal 17 digunakan untuk penghitungan PPh 21 pada masa pajak terakhir.
Tabel Klasifikasi TER per Kategori
Untuk menentukan tarif TER yang digunakan, penghasilan bruto bulanan terlebih dahulu disesuaikan dengan kategori TER berdasarkan status PTKP pegawai. Oleh karena itu, kategori TER setiap pegawai dapat berbeda meskipun jumlah penghasilan brutonya sama.
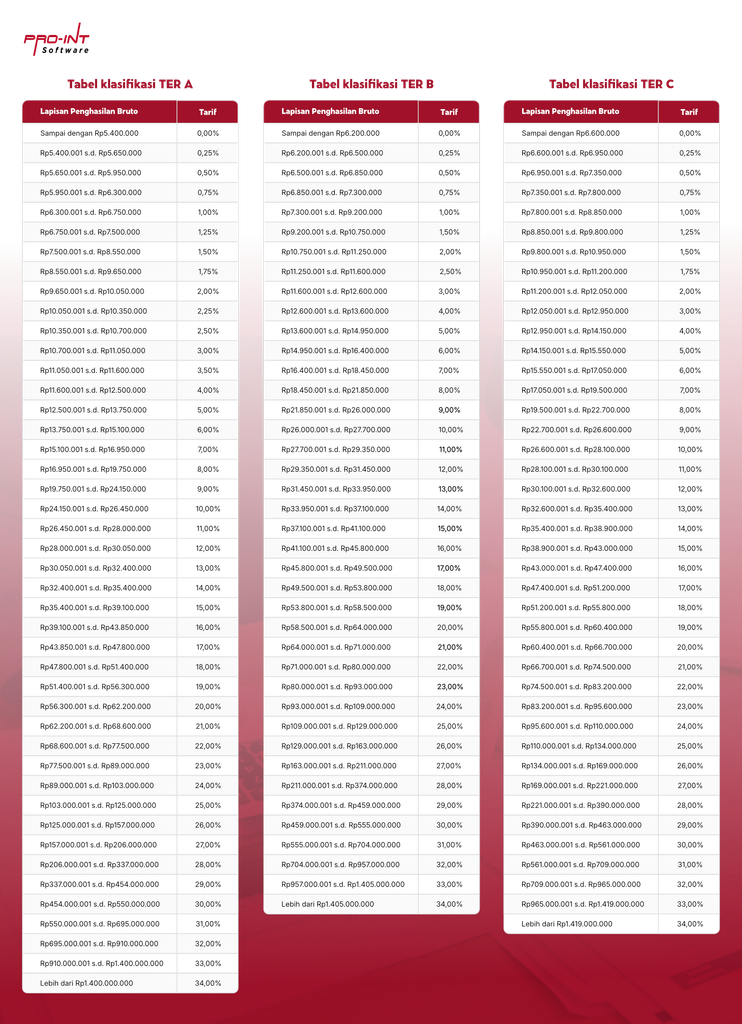
TER A
TER A digunakan untuk pegawai dengan status PTKP TK/0, TK/1, dan K/0.
- TK/0: PTKP Rp54 juta
- TK/1 dan K/0: PTKP Rp58,5 juta
Setelah masuk ke kategori A, penghasilan bruto bulanan dicocokkan dengan lapisan pada tabel TER A untuk menentukan tarif yang digunakan.
Tabel klasifikasi TER A
| Lapisan Penghasilan Bruto | TER A |
| Sampai dengan Rp5.400.000 | 0,00% |
| Rp5.400.001 s.d. Rp5.650.000 | 0,25% |
| Rp5.650.001 s.d. Rp5.950.000 | 0,50% |
| Rp5.950.001 s.d. Rp6.300.000 | 0,75% |
| Rp6.300.001 s.d. Rp6.750.000 | 1,00% |
| Rp6.750.001 s.d. Rp7.500.000 | 1,25% |
| Rp7.500.001 s.d. Rp8.550.000 | 1,50% |
| Rp8.550.001 s.d. Rp9.650.000 | 1,75% |
| Rp9.650.001 s.d. Rp10.050.000 | 2,00% |
| Rp10.050.001 s.d. Rp10.350.000 | 2,25% |
| Rp10.350.001 s.d. Rp10.700.000 | 2,50% |
| Rp10.700.001 s.d. Rp11.050.000 | 3,00% |
| Rp11.050.001 s.d. Rp11.600.000 | 3,50% |
| Rp11.600.001 s.d. Rp12.500.000 | 4,00% |
| Rp12.500.001 s.d. Rp13.750.000 | 5,00% |
| Rp13.750.001 s.d. Rp15.100.000 | 6,00% |
| Rp15.100.001 s.d. Rp16.950.000 | 7,00% |
| Rp16.950.001 s.d. Rp19.750.000 | 8,00% |
| Rp19.750.001 s.d. Rp24.150.000 | 9,00% |
| Rp24.150.001 s.d. Rp26.450.000 | 10,00% |
| Rp26.450.001 s.d. Rp28.000.000 | 11,00% |
| Rp28.000.001 s.d. Rp30.050.000 | 12,00% |
| Rp30.050.001 s.d. Rp32.400.000 | 13,00% |
| Rp32.400.001 s.d. Rp35.400.000 | 14,00% |
| Rp35.400.001 s.d. Rp39.100.000 | 15,00% |
| Rp39.100.001 s.d. Rp43.850.000 | 16,00% |
| Rp43.850.001 s.d. Rp47.800.000 | 17,00% |
| Rp47.800.001 s.d. Rp51.400.000 | 18,00% |
| Rp51.400.001 s.d. Rp56.300.000 | 19,00% |
| Rp56.300.001 s.d. Rp62.200.000 | 20,00% |
| Rp62.200.001 s.d. Rp68.600.000 | 21,00% |
| Rp68.600.001 s.d. Rp77.500.000 | 22,00% |
| Rp77.500.001 s.d. Rp89.000.000 | 23,00% |
| Rp89.000.001 s.d. Rp103.000.000 | 24,00% |
| Rp103.000.001 s.d. Rp125.000.000 | 25,00% |
| Rp125.000.001 s.d. Rp157.000.000 | 26,00% |
| Rp157.000.001 s.d. Rp206.000.000 | 27,00% |
| Rp206.000.001 s.d. Rp337.000.000 | 28,00% |
| Rp337.000.001 s.d. Rp454.000.000 | 29,00% |
| Rp454.000.001 s.d. Rp550.000.000 | 30,00% |
| Rp550.000.001 s.d. Rp695.000.000 | 31,00% |
| Rp695.000.001 s.d. Rp910.000.000 | 32,00% |
| Rp910.000.001 s.d. Rp1.400.000.000 | 33,00% |
| Lebih dari Rp1.400.000.000 | 34,00% |
TER B
TER B digunakan untuk pegawai dengan status PTKP TK/2, TK/3, K/1, dan K/2.
- TK/2 dan K/1: PTKP Rp63 juta
- TK/3 dan K/2: PTKP Rp67,5 juta
Sama seperti TER A, tarif ditentukan dengan mencocokkan penghasilan bruto bulanan dengan lapisan penghasilan pada tabel TER B.
Tabel klasifikasi TER B
| Lapisan Penghasilan Bruto | TER B |
| Sampai dengan Rp6.200.000 | 0,00% |
| Rp6.200.001 s.d. Rp6.500.000 | 0,25% |
| Rp6.500.001 s.d. Rp6.850.000 | 0,50% |
| Rp6.850.001 s.d. Rp7.300.000 | 0,75% |
| Rp7.300.001 s.d. Rp9.200.000 | 1,00% |
| Rp9.200.001 s.d. Rp10.750.000 | 1,50% |
| Rp10.750.001 s.d. Rp11.250.000 | 2,00% |
| Rp11.250.001 s.d. Rp11.600.000 | 2,50% |
| Rp11.600.001 s.d. Rp12.600.000 | 3,00% |
| Rp12.600.001 s.d. Rp13.600.000 | 4,00% |
| Rp13.600.001 s.d. Rp14.950.000 | 5,00% |
| Rp14.950.001 s.d. Rp16.400.000 | 6,00% |
| Rp16.400.001 s.d. Rp18.450.000 | 7,00% |
| Rp18.450.001 s.d. Rp21.850.000 | 8,00% |
| Rp21.850.001 s.d. Rp26.000.000 | 9,00% |
| Rp26.000.001 s.d. Rp27.700.000 | 10,00% |
| Rp27.700.001 s.d. Rp29.350.000 | 11,00% |
| Rp29.350.001 s.d. Rp31.450.000 | 12,00% |
| Rp31.450.001 s.d. Rp33.950.000 | 13,00% |
| Rp33.950.001 s.d. Rp37.100.000 | 14,00% |
| Rp37.100.001 s.d. Rp41.100.000 | 15,00% |
| Rp41.100.001 s.d. Rp45.800.000 | 16,00% |
| Rp45.800.001 s.d. Rp49.500.000 | 17,00% |
| Rp49.500.001 s.d. Rp53.800.000 | 18,00% |
| Rp53.800.001 s.d. Rp58.500.000 | 19,00% |
| Rp58.500.001 s.d. Rp64.000.000 | 20,00% |
| Rp64.000.001 s.d. Rp71.000.000 | 21,00% |
| Rp71.000.001 s.d. Rp80.000.000 | 22,00% |
| Rp80.000.001 s.d. Rp93.000.000 | 23,00% |
| Rp93.000.001 s.d. Rp109.000.000 | 24,00% |
| Rp109.000.001 s.d. Rp129.000.000 | 25,00% |
| Rp129.000.001 s.d. Rp163.000.000 | 26,00% |
| Rp163.000.001 s.d. Rp211.000.000 | 27,00% |
| Rp211.000.001 s.d. Rp374.000.000 | 28,00% |
| Rp374.000.001 s.d. Rp459.000.000 | 29,00% |
| Rp459.000.001 s.d. Rp555.000.000 | 30,00% |
| Rp555.000.001 s.d. Rp704.000.000 | 31,00% |
| Rp704.000.001 s.d. Rp957.000.000 | 32,00% |
| Rp957.000.001 s.d. Rp1.405.000.000 | 33,00% |
| Lebih dari Rp1.405.000.000 | 34,00% |
TER C
TER C digunakan untuk pegawai dengan status PTKP K/3, dengan PTKP sebesar Rp72 juta.
Setelah kategori C ditentukan, penghasilan bruto bulanan dicocokkan dengan lapisan penghasilan pada tabel TER C untuk memperoleh tarif yang sesuai.
Tabel klasifikasi TER C
| Lapisan Penghasilan Bruto | TER C |
| Sampai dengan Rp6.600.000 | 0,00% |
| Rp6.600.001 s.d. Rp6.950.000 | 0,25% |
| Rp6.950.001 s.d. Rp7.350.000 | 0,50% |
| Rp7.350.001 s.d. Rp7.800.000 | 0,75% |
| Rp7.800.001 s.d. Rp8.850.000 | 1,00% |
| Rp8.850.001 s.d. Rp9.800.000 | 1,25% |
| Rp9.800.001 s.d. Rp10.950.000 | 1,50% |
| Rp10.950.001 s.d. Rp11.200.000 | 1,75% |
| Rp11.200.001 s.d. Rp12.050.000 | 2,00% |
| Rp12.050.001 s.d. Rp12.950.000 | 3,00% |
| Rp12.950.001 s.d. Rp14.150.000 | 4,00% |
| Rp14.150.001 s.d. Rp15.550.000 | 5,00% |
| Rp15.550.001 s.d. Rp17.050.000 | 6,00% |
| Rp17.050.001 s.d. Rp19.500.000 | 7,00% |
| Rp19.500.001 s.d. Rp22.700.000 | 8,00% |
| Rp22.700.001 s.d. Rp26.600.000 | 9,00% |
| Rp26.600.001 s.d. Rp28.100.000 | 10,00% |
| Rp28.100.001 s.d. Rp30.100.000 | 11,00% |
| Rp30.100.001 s.d. Rp32.600.000 | 12,00% |
| Rp32.600.001 s.d. Rp35.400.000 | 13,00% |
| Rp35.400.001 s.d. Rp38.900.000 | 14,00% |
| Rp38.900.001 s.d. Rp43.000.000 | 15,00% |
| Rp43.000.001 s.d. Rp47.400.000 | 16,00% |
| Rp47.400.001 s.d. Rp51.200.000 | 17,00% |
| Rp51.200.001 s.d. Rp55.800.000 | 18,00% |
| Rp55.800.001 s.d. Rp60.400.000 | 19,00% |
| Rp60.400.001 s.d. Rp66.700.000 | 20,00% |
| Rp66.700.001 s.d. Rp74.500.000 | 21,00% |
| Rp74.500.001 s.d. Rp83.200.000 | 22,00% |
| Rp83.200.001 s.d. Rp95.600.000 | 23,00% |
| Rp95.600.001 s.d. Rp110.000.000 | 24,00% |
| Rp110.000.001 s.d. Rp134.000.000 | 25,00% |
| Rp134.000.001 s.d. Rp169.000.000 | 26,00% |
| Rp169.000.001 s.d. Rp221.000.000 | 27,00% |
| Rp221.000.001 s.d. Rp390.000.000 | 28,00% |
| Rp390.000.001 s.d. Rp463.000.000 | 29,00% |
| Rp463.000.001 s.d. Rp561.000.000 | 30,00% |
| Rp561.000.001 s.d. Rp709.000.000 | 31,00% |
| Rp709.000.001 s.d. Rp965.000.000 | 32,00% |
| Rp965.000.001 s.d. Rp1.419.000.000 | 33,00% |
| Lebih dari Rp1.419.000.000 | 34,00% |
SUBJEK PEMOTONG, SUBJEK PENERIMA PENGHASILAN, DASAR PENGENAAN PAJAK DAN TARIF
Penerapan PPh 21 berbeda berdasarkan jenis penerima penghasilan, dasar pengenaan pajak, dan masa pembayaran. Secara umum, skemanya sebagai berikut.
| Penerima Penghasilan | Dasar Pengenaan Pajak | Tarif |
| Pegawai Tetap, termasuk anggota dekom/dewas yang menerima penghasilan secara teratur | Penghasilan bruto dalam satu bulan Penghasilan kena pajak dalam satu tahun pajak | Tarif Efektif bulanan (KategoriA,B,C)Tarif Pasal 17 UU PPh |
| Penerima Pensiun Berkala | ||
| PNS,TNI,Polri,Pejabat Negara, & Pensiunannya | ||
| Anggota Dewan Komisaris atau Dewan Pengawas yang menerima penghasilan secara tidak teratur | Penghasilan bruto | TER Bulanan x Penghasilan bruto |
| Pegawai Tidak Tetap | Penghasilan bruto sehari atau rata-rata penghasilan bruto sehari | Tarif Efektif harian |
| Penghasilan bruto yang dibayarkan x 50% | Tarif Pasal 17 | |
| Penghasilan bruto bulanan | Tarif Efektif bulanan (Kategori A,B,C) | |
| Bukan Pegawai | Penghasilan bruto x 50% | Tarif Pasal 17 UU PPh |
| Peserta Kegiatan | Penghasilan bruto | Tarif Pasal 17 UU PPh |
| Pegawai Menarik Uang Pada Dana Pensiun | Penghasilan bruto | Tarif Pasal 17 UU PPh |
| Mantan Pegawai menerima bonus | Penghasilan bruto | Tarif Pasal 17 UU PPh |
Apa yang Perlu Dipahami?
TER tidak menggantikan Tarif Pasal 17 sepenuhnya. TER digunakan untuk kondisi tertentu, terutama pada pemotongan PPh 21 pegawai tetap, pensiunan, anggota dewan dengan penghasilan tidak teratur, dan pegawai tidak tetap sesuai kondisi penghasilannya.
Sementara itu, Tarif Pasal 17 tetap digunakan untuk masa pajak terakhir pegawai tetap serta beberapa kelompok penerima penghasilan lainnya.
Dengan kata lain, tarif PPh 21 ditentukan berdasarkan siapa penerima penghasilannya dan bagaimana penghasilan tersebut dibayarkan.
Setelah memahami pembagian ini, berikutnya kita masuk ke cara menghitung masing-masing tarif: Pasal 17, TER Bulanan, dan TER Harian.
Skema to be PPh 21: Sebelum dan Setelah TER
Penerapan PMK No. 168 Tahun 2023 membawa perubahan pada cara pemotongan PPh 21. Perbedaannya dapat dilihat dari skema perhitungan sebelum dan setelah penerapan TER.
1. Pegawai Tetap dan Penerima Pensiun Berkala
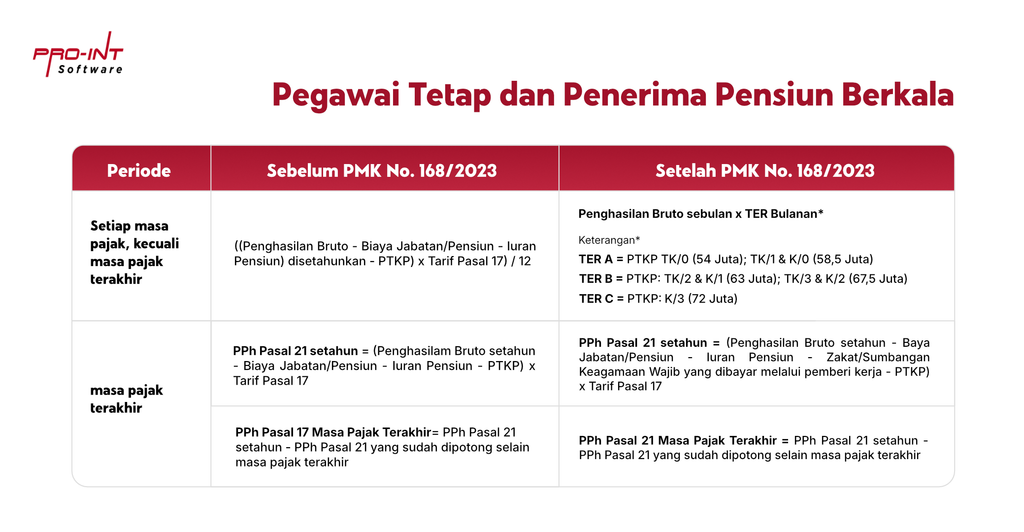
Apa yang berubah?
- Sebelumnya: perhitungan bulanan perlu melalui penghasilan neto, PTKP, dan Tarif Pasal 17.
- Sekarang: pada masa pajak selain masa pajak terakhir, perhitungannya menjadi lebih sederhana:
| Penghasilan Bruto × TER Bulanan |
Yang tidak berubah adalah pada masa pajak terakhir tetap dilakukan penghitungan PPh 21 setahun menggunakan Tarif Pasal 17.
2. Pegawai Tidak Tetap
Untuk pegawai tidak tetap, perubahan terutama terlihat pada batas penghasilan harian dan penggunaan TER Harian.
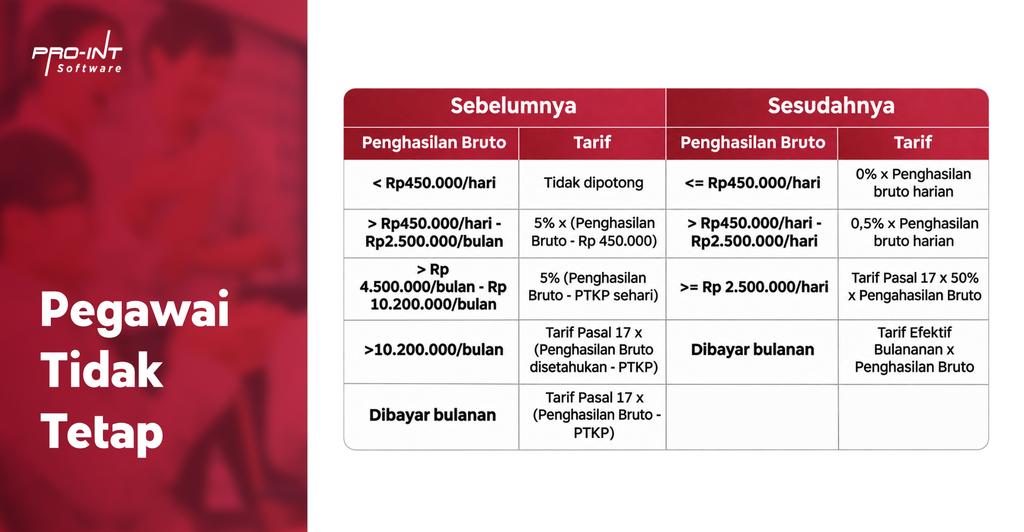
Apa yang berubah?
Sebelumnya: penghitungan pegawai tidak tetap menggunakan beberapa formula berdasarkan batas penghasilan dan kondisi pembayaran.
Sekarang: untuk penghasilan harian sampai dengan Rp2,5 juta, digunakan TER Harian dengan tarif yang telah ditetapkan.
Untuk penghasilan di atas Rp2,5 juta per hari, mekanismenya tetap menggunakan Tarif Pasal 17 atas 50% penghasilan bruto.
3. Bukan Pegawai
Pada kelompok bukan pegawai, perubahan bukan berupa penggunaan TER. Tarif Pasal 17 tetap digunakan, tetapi mekanisme penghitungan dibuat lebih sederhana.
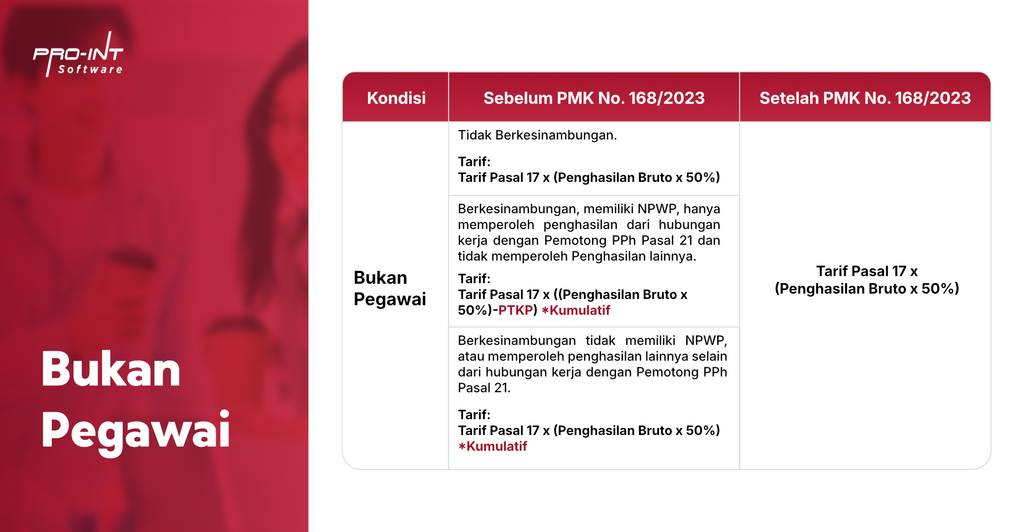
Apa yang berubah?
Sebelumnya: terdapat perbedaan perlakuan berdasarkan kondisi kesinambungan penghasilan, NPWP, dan penghasilan lainnya.
Sekarang: dasar penghitungan disederhanakan menjadi:
| 50% × Penghasilan Bruto × Tarif Pasal 17 |
Jadi, bukan pegawai tidak menggunakan TER. Tarif yang digunakan tetap Tarif Pasal 17.
4. Subjek PPh 21 Lainnya
Beberapa penerima penghasilan lain juga mengalami perubahan mekanisme.
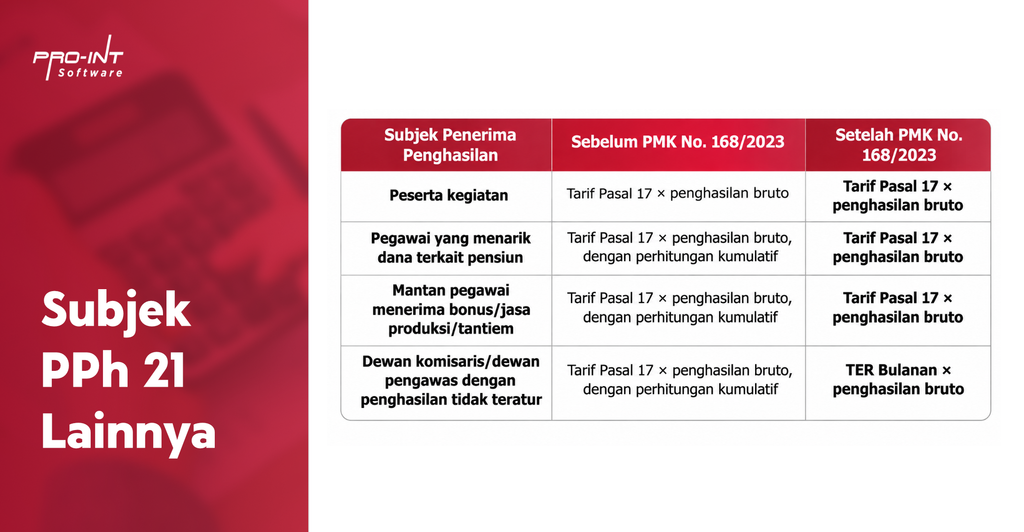
Apa yang berubah?
Perubahan paling terlihat ada pada dewan komisaris atau dewan pengawas yang menerima penghasilan tidak teratur.
Sebelumnya:
| Penghasilan Bruto × Tarif Pasal 17 |
Sekarang:
| Penghasilan Bruto × TER Bulanan |
Sementara peserta kegiatan, peserta program pensiun, dan mantan pegawai dalam tabel tersebut tetap menggunakan Tarif Pasal 17.
Kesimpulan
Penerapan TER PPh 21 memang menyederhanakan perhitungan pajak, tetapi perusahaan tetap perlu memastikan data penghasilan, status PTKP, dan kategori tarif setiap pegawai dikelola dengan tepat. Sebab, ketidakakuratan perhitungan dapat berdampak pada kesalahan payroll hingga risiko ketidakpatuhan pajak.
Untuk mendukung proses tersebut, Pro-Int HRIS membantu perusahaan mengelola administrasi dan perhitungan payroll secara lebih terintegrasi, akurat, dan efisien.
Sementara itu, bagi perusahaan yang ingin mengoptimalkan proses penggajian tanpa harus mengelola seluruh proses secara internal, Pro-Int Payroll Outsourcing hadir dengan dukungan tenaga profesional yang berpengalaman.
#YakinDenganProInt